
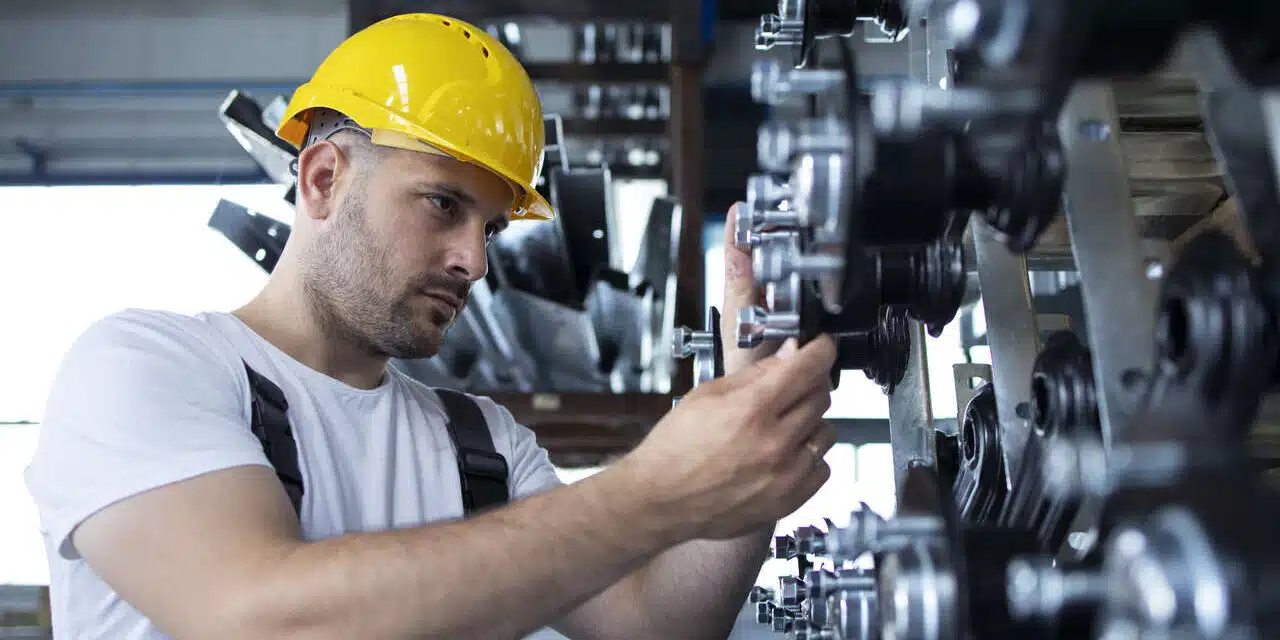
Yeni bir üretim hattının kurulumu tamamlanmak üzereyken vinçle taşınan bir ekipmanın zarar gördüğünü düşünün. Tek bir montaj kazası, ekipman onarımının yanında iş programını ve yatırım bütçesini de etkileyebilir. Montaj sigortası, makine ve tesis kurulumlarında karşılaşılabilecek ani ve beklenmedik fiziksel hasarlara karşı poliçe koşulları kapsamında koruma sunar. Peki bu koruma nerede başlar, test aşamasında nasıl işler ve hangi zararları kapsamaz?
Montaj (All Risks) Sigortası Nedir?
Montaj (All Risks) sigortası; makine, tesisat ve malzemelerin montaj sahasında kurulması sırasında önceden bilinmeyen, ani ve beklenmedik nedenlerle uğrayabileceği maddi hasarları konu alan mühendislik sigortasıdır. Genellikle montaj sahasına boşaltma aşamasından başlayarak poliçede belirlenen montaj, test ve teslim süreçleri için düzenlenir. “All Risks” ifadesi sınırsız teminat anlamına gelmez; genel şartlar, özel klozlar, limitler ve muafiyetler kapsamı belirler.
Teminatın başlangıcı, poliçede yazılı tarihle birlikte kıymetlerin montaj sahasına boşaltıldığı ana bağlanır. Monte edilecek ekipman için ayrıca bir nakliyat sigortası bulunuyorsa, montaj teminatı nakliyat teminatının bittiği noktadan itibaren devreye girer. Bu devir noktası, iki poliçe arasında boşluk kalmaması bakımından proje başlangıcında netleştirilmesi gereken teknik bir ayrıntıdır. Fabrika çıkışından saha teslimine kadarki taşıma riskleri için nakliyat sigortaları ayrı bir yapı olarak kurgulanır.
Montaj Sigortasının Kapsamı ve Teminatları
Montaj sigortasında temel ayrım, ani ve beklenmedik maddi hasarlara yönelik ana teminatlarla ancak ayrıca kararlaştırıldığında poliçeye eklenebilen güvenceler arasındadır. Bu ayrım, özellikle büyük ekipman kurulumlarında önem kazanır; çünkü aynı olay sigortalı makineye, çevredeki yapılara ve proje takvimine farklı etkilerde bulunabilir.
Ana Teminatlar Nelerdir?
Montaj sırasında karşılaşılabilecek ve poliçe koşulları çerçevesinde değerlendirilebilen başlıca hasar senaryoları şunlardır:
- Montaj kazaları: kaldırma ve indirme sırasında düşme, çarpma, devrilme ve bunların yol açtığı maddi hasarlar
- Yangın, yıldırım, infilak ve söndürme çalışmalarından doğan zararlar
- Hırsızlık ve hırsızlığa teşebbüs sonucu meydana gelen kayıplar
- Fırtına, sel, su baskını, heyelan ve yer kayması gibi doğal olaylar
- Deprem ve volkanik faaliyet kaynaklı hasarlar
- Dikkatsizlik, ihmal ve sahadaki personel hatasından kaynaklanan ani olaylar
- Montaj ekipmanının mekanik veya elektrik arızasının diğer sigortalı kıymetlerde doğurduğu hasarlar
Teminatların her birinin kapsamı, poliçe şartları, limitler ve varsa muafiyetler çerçevesinde belirlenir. Üçüncü şahıs mali sorumluluk, enkaz kaldırma masrafları, fazla mesai ve seri vasıtalarla nakliye giderleri gibi başlıklar ise genel şartlarda “aksine sözleşme yoksa teminat dışında” sayılır; poliçeye ancak ayrıca kararlaştırılarak eklenir. Saha çevresindeki üçüncü kişilere yönelik riskler için sorumluluk ve kaza sigortaları tarafındaki çözümler ayrıca değerlendirilebilir.
Test ve Tecrübe (Devreye Alma) Teminatı
Kurulumdaki en hassas anlardan biri, ekipmanın ilk kez çalıştırıldığı test ve devreye alma aşamasıdır. Normal çalışma koşullarında ortaya çıkmayabilecek titreşim, sıcaklık veya basınç sorunları bu sırada görünür hale gelebilir. Örneğin yanlış bir ayar, yalnızca tek bir parçayı değil, bağlı sistemleri de etkileyebilir. Bu yüzden test döneminin kapsamı ve süresi poliçe hazırlanırken ayrıca değerlendirilmelidir.
Test ve tecrübe teminatı bu aşamayı konu alır. Montaj Sigortaları Genel Şartları uyarınca poliçede aksi belirtilmedikçe teminat süresine dört haftalık tecrübe devresi dahildir; bu süreyi aşan devrede meydana gelen hasarlar ise ayrıca kararlaştırılmadıkça kapsam dışında kalır.
Sigortalının, tesisin tümünün veya bir kısmının tecrübe çalışmasına başlama tarihini en az sekiz gün önceden yazılı olarak bildirme yükümlülüğü bulunur. Kullanılmış makine ve tesislerin montajında tecrübe devresi teminatı verilemez. İkinci el ekipmanla kurulan hatlarda bu hüküm, programın en belirleyici kısıtlarından biridir.
Montaj Sigortası Teminat Dışı Durumlar
“All Risks” ifadesi her zararın tazmin edileceği anlamına gelmez. Genel şartlar bazı riskleri ancak ek sözleşmeyle kapsama alınabilecek şekilde düzenlerken, bazılarını teminat dışında bırakır. Özellikle aşağıdaki istisnaların proje özel şartlarıyla birlikte incelenmesi gerekir:
- Harp, istila, iç savaş, ihtilal, ayaklanma ve bunların gerektirdiği askeri hareketler
- Nükleer yakıt ve radyoaktif bulaşma kaynaklı ziya ve hasarlar
- Monte edilen kıymetlerin bünyesindeki konstrüksiyon, döküm, malzeme, hesap, atölye ve montaj hatalarının kusurlu parçanın tamir ve ikame masrafına ilişkin kısmı
- Aşınma, yıpranma, paslanma ve çürüme gibi tedrici etkiler
- Envanter açıkları
- Sigortalının veya sorumlu kişinin kastı
- Montajı tamamlanan, tecrübe devresi biten ya da işverene teslim edilmiş kısımlarda doğan hasarlar
- Gecikme, taahhüdün tamamlanamaması, cezai şart ve kâr kaybı gibi netice zararları
Konstrüksiyon ve montaj hatasına ilişkin istisnanın sınırı, uygulamada en çok yanlış okunan noktadır. İstisna yalnızca kusurlu parçanın kendisinin tamir ve ikame masrafıyla sınırlıdır; o kusurun diğer sigortalı kıymetlerde doğurduğu ziya ve hasarlar teminat kapsamında değerlendirilir. Hatalı monte edilmiş bir kaplinin kendisi ile, o kaplin yüzünden sarılan şaft bu nedenle farklı sonuçlar doğurur.
Montaj Sigortası ile İnşaat Sigortası Arasındaki Farklar
Montaj ve inşaat sigortalarının ortak noktası, yapım sürecinde ani ve beklenmedik maddi hasarlara odaklanmalarıdır. Ancak inşaat sigortasında yapı imalatına ilişkin riskler, montaj sigortasında ise makine ve tesisat kurulumu ile test süreçleri öne çıkar. Karma projelerde iki teminatın sınırları daha proje başında netleştirilmelidir.
| Karşılaştırma kriteri | Montaj sigortası | İnşaat sigortası |
| Odak noktası | Makine, ekipman ve tesisat kurulumu | Yapı imalatı ve inşaat işleri |
| Baskın risk | Kaldırma, yerleştirme ve devreye alma kaynaklı teknik hasarlar | Doğal olaylar, zemin ve yapı işlerine bağlı hasarlar |
| Test süreci | Dört haftalık tecrübe devresi teminat süresine dahildir | Teslim sonrası bakım devresi kurgusu öne çıkar |
| Tipik proje tipi | Üretim hattı, türbin, jeneratör, kazan, soğutma ve otomasyon sistemleri | Bina, köprü, baraj, yol ve altyapı işleri |
| Sigorta bedelinin ağırlığı | Ekipman bedeli, gümrük ve vergiler ile montaj masrafları | İmalat bedeli, malzeme ve işçilik |
Karma projelerde iki branşın sınırı her zaman net değildir; betonarme bir bina içine kurulan üretim hattında ağırlığın hangi tarafta olduğu, poliçe seçiminden önce yanıtlanması gereken bir sorudur.
İki yapı arasındaki geçişler ve diğer mühendislik teminatlarının kapsamları mühendislik sigortaları sayfasında ayrıntılı biçimde incelenebilir.
Kimler Makine Montaj Sigortası Yaptırmalıdır?
Montaj sigortası yalnızca büyük sanayi yatırımlarının konusu değildir. Kurulum riskini sözleşmeye göre üstlenen yüklenici, makine üreticisi veya yatırımcı açısından da önemli olabilir. Poliçenin kimin adına düzenleneceği ve tarafların hangi aşamada sorumluluk taşıdığı, teslim ve risk devri hükümlerine göre değerlendirilmelidir.
Enerji santrali, çimento ve maden tesisi, otomotiv ve gıda üretim hatları, soğutma sistemleri, asansör ve yürüyen merdiven kurulumları ile proses tesisleri bu kapsamın tipik örnekleridir. Özellikle ithal ekipmanla yürüyen projelerde, hasar halinde yedek parçanın yurt dışından temin süresi, maliyeti ve takvimi doğrudan etkiler. Enerji yatırımlarına özgü teminat yapıları için enerji sigortaları tarafındaki çözümler ayrıca değerlendirilebilir.
Montaj Sigortası Hesaplama Nasıl Yapılır?
Montaj sigortasında prim, tek bir sabit oranla hesaplanmaz. İlk adım, monte edilecek makine, tesisat ve malzemenin montaj ve nakliye giderleri ile poliçe koşullarına göre ilgili vergi ve harçları içeren sigorta değerinin doğru belirlenmesidir. Ardından projenin teknik özellikleri, saha riskleri, süre, test dönemi, istenen teminatlar ve muafiyetler sigortacı tarafından birlikte değerlendirilir.
Montaj süresi, tecrübe devresinin uzunluğu, monte edilecek ekipmanın teknolojik niteliği ve ağırlığı, sahanın deprem ve sel kuşağındaki konumu, yüklenicinin benzer projelerdeki deneyimi, talep edilen ek teminatlar ve seçilen muafiyet seviyesi değerlendirmeyi şekillendirir. Risk profilini saha koşullarıyla birlikte ortaya koyan teknik bir ön çalışma, alternatiflerin karşılaştırılmasında belirleyici olur. Risk mühendisliği çalışmaları da bu noktada devreye girer.
Montaj Sigortasının Sağladığı Avantajlar
Bir montaj hasarının etkisi yalnızca zarar gören ekipmanın onarım bedeliyle sınırlı olmayabilir. Yurt dışından gelecek bir yedek parça, sahadaki çalışmaların gecikmesi veya test programının yeniden planlanması yatırımcı için ilave maliyetler yaratabilir. Ancak gecikme cezaları ve kâr kaybı gibi dolaylı finansal sonuçlar, montaj sigortasının standart maddi hasar teminatı kapsamında otomatik olarak karşılanmaz. Bu risklerin ayrıca değerlendirilmesi gerekir.
Finansmanla yürüyen projelerde kredi veren kuruluşlar çoğunlukla montaj teminatını sözleşme koşulu olarak talep eder; bu, yasal bir zorunluluk değil, ticari sözleşmenin getirdiği bir gerekliliktir. Hasar anında sürecin düzgün yürütülmesi ise ayrı bir uzmanlık alanıdır: eksper tespiti, teknik rapor ve tazminat dosyasının yönetimi için hasar yönetimi ekiplerinin sürece erken dahil olması, dosyanın seyrini etkileyebilir.
Montaj Sigortası Poliçesi Hazırlanırken Dikkat Edilmesi Gerekenler
Poliçe hazırlığında en yaygın sorunlardan biri, proje bedelinin eksik beyan edilmesidir. Sigorta bedelinin sigorta değerinin altında kaldığının tespit edilmesi halinde tazminat tutarı, bu iki meblağ arasındaki oran doğrultusunda indirime tabi tutulur. Kur farkı, ek sipariş veya revize edilmiş keşif nedeniyle bedelde artış meydana gelirse, sigortalının bu artışı öğrendiği tarihten itibaren beş gün içinde ve her hâlükârda hasardan önce yazılı olarak bildirmesi gerekir. Genel şartlara göre sigorta bedelindeki yüzde 20’yi aşmayan artışlar sigortalı sayılırken, bu oranı aşan artışlarda sigortacının yazılı muvafakati aranır.
Sigorta programı hazırlanırken yalnızca prim değil; sigorta bedeli, muafiyetler, test devresi, teslim aşamaları ve ek teminatlar da birlikte kontrol edilmelidir. Özellikle proje bedelindeki artışların güncel olarak bildirilmesi önemlidir. Genel şartlardaki bildirim süreleri ve yüzde 20 artış düzenlemesi, poliçenin özel hükümleriyle birlikte değerlendirilmelidir.
Montaj süresinin uzaması ise zeyilname düzenlenmesini gerektirir. Poliçede belirtilen tarihte tamamlanmayan işlerde teminat süresi, ek prim karşılığında uzatılabilir. Uzatma yapılmadığı takdirde sahada devam eden çalışmalar teminat dışında kalabilir. Hasar meydana gelmesi halinde beş gün içinde ihbarda bulunulması gerektiğinden, bu yükümlülüğün saha ekipleri tarafından da bilinmesi önemlidir. Montajda çalışan personelin iş kazası riskleri ise bu poliçenin kapsamında değildir ve çalışan hakları kapsamında ayrıca değerlendirilir.
Montaj projeleri teknik açıdan farklı riskler içerir; tek tip poliçe her yatırımın ihtiyacına yanıt vermeyebilir. Risklerin önceden değerlendirilmesi, sigorta şirketlerinin sunduğu alternatiflerin karşılaştırılması ve hasar anındaki koordinasyonun planlanması bu nedenle önemlidir. IBS, sigorta ve reasürans brokeri olarak teminatı üstlenen taraf değil; bu süreçlerde danışmanlık ve koordinasyon sağlayan taraftır.
Montaj sigortası poliçesi, teknik bir projenin risklerinin sigorta kapsamında doğru şekilde yapılandırılmasıyla oluşturulur. Risk analizinden teminat yapısının kurgulanmasına ve pazar alternatiflerinin karşılaştırılmasına kadar uzanan bu süreçte IBS Sigorta ve Reasürans Brokerliği, kurumsal yatırımcılara broker sıfatıyla danışmanlık desteği sunar. Detaylar için iletişime geçebilirsiniz.
Montaj Sigortası Hakkında Sıkça Sorulan Sorular
Montaj sigortası kimler tarafından yaptırılır?
Poliçe, montaj işini üstlenen yüklenici, ekipmanı anahtar teslim kuran üretici ya da yatırımın sahibi işveren tarafından yaptırılabilir. Belirleyici olan, sözleşmedeki teslim ve risk devri şartıdır. Uygulamada her iki taraf da müşterek sigortalı olarak poliçede yer alabilir.
Montaj sırasında olan iş kazaları kapsama dahil mi?
Montaj poliçesi maddi hasarları konu alır; çalışanların bedeni zararları bu kapsamın dışında kalır ve işveren sorumluluk ile ferdi kaza yapılarıyla ayrıca ele alınır. Üçüncü şahısların uğradığı zararlar ise ancak aksine sözleşme yapılması halinde poliçeye eklenir.
İkinci el makinelerin montajı sigortalanabilir mi?
Kullanılmış ekipmanın montajı sigortaya konu olabilir, ancak genel şartlar bu tür makine ve tesisler için tecrübe devresi teminatı verilemeyeceğini düzenler. Ayrıca kullanılmış kıymetlerin hasarında, yenisiyle ikame edilen parçalar bakımından eski-yeni farkı indirimi uygulanır.
Montaj sigortasının süresi uzatılabilir mi?
Montaj işlerinin poliçede gösterilen tarihte bitmemesi halinde teminat süresi, belirlenecek şartlar ve ek prim karşılığında uzatılabilir. Aynı imkan, dört haftalık süre içinde tamamlanamayan tecrübe devresi faaliyetleri için de geçerlidir. Sürenin dolmasından önce talep iletilmesi, teminat boşluğunu önler.
Nakliyat riskleri montaj sigortasına dahil midir?
Teminat, kıymetlerin montaj sahasına boşaltılmasıyla başlar. Fabrika çıkışı ve saha arasındaki taşıma, nakliyat sigortasının konusudur. Ekipman için nakliyat poliçesi bulunuyorsa montaj teminatı, nakliyat teminatının bittiği noktadan itibaren devreye girer.
Montaj sigortasında prim iadesi yapılır mı?
Fesih esas montaj devresi içinde gerçekleşirse, işlemeyen süreye ait prim gün esasına göre iade edilir. Dört haftalık tecrübe devresi içindeki fesihte bu devreye ait primden iade yapılmaz. Dört haftayı aşan tecrübe devresinde ise içinde bulunulan ayın primi iade edilmez, sonraki aylara ait prim iade olunur.
Önceki yazımıza göz atın: “İnşaat Sigortası Nedir? Neleri Kapsar?“