
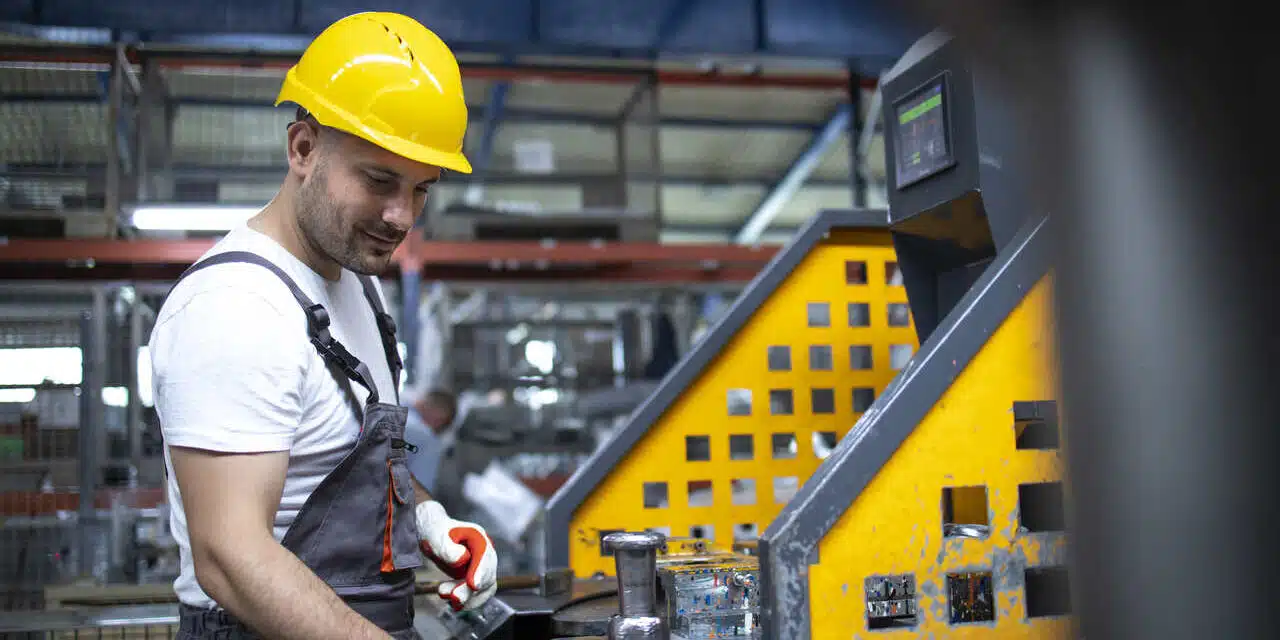
Bir üretim hattında kritik bir dişlinin kırılması, yalnızca bir makinenin onarımını değil, teslimat planını ve üretim kapasitesini de etkileyebilir. Özellikle yedek ekipmanı bulunmayan tesislerde kısa süreli bir duruş bile önemli maliyetler yaratabilir. Makine kırılması sigortası, bu tür olaylarda makinelerde oluşan ani ve beklenmedik fiziksel zararların poliçe şartları çerçevesinde karşılanmasına yönelik bir mühendislik sigortasıdır. Peki hangi hasarlar kapsamda, hangi riskler dışarıda ve poliçe hazırlanırken nelere dikkat edilmeli?
Makine Kırılması Sigortası Nedir?
Makine kırılması sigortası, deneme devresini tamamlamış ve normal çalışır durumdaki sigortalı makine ve tesislerin ani ve beklenmedik nedenlerle uğradığı maddi zararları konu alır. Makina Kırılması Sigortası Genel Şartları uyarınca koruma yalnızca makinenin çalıştığı anla sınırlı değildir; aynı iş yerinde temizleme, revizyon veya yer değiştirme sırasında ya da makine dururken ortaya çıkan belirli hasarlar da değerlendirilebilir.
Örneğin bir presin mekanik parçasının kırılması veya elektriksel bir arızanın üretim hattında hasara yol açması, yangın gibi dış kaynaklı risklerden farklı değerlendirilir. Makine kırılması sigortası öncelikle ekipmandaki fiziksel hasara odaklanır; üretimin durmasının doğurduğu mali kayıplar içinse ayrı teminat ihtiyacı gündeme gelebilir.
Makine Kırılması Sigortası Teminat Kapsamı
Genel şartlarda işletme kazaları, elektriksel etkiler ve bazı üretim kusurları örnek olarak sayılır. Ancak bu, her arızanın otomatik karşılandığı anlamına gelmez. Hasarın ani ve beklenmedik niteliği kadar sigortalı envanter, istisnalar, özel şartlar, sigorta bedeli ve muafiyetler de değerlendirmede belirleyicidir.
İşletme Kazaları ve Operatör Hataları
Şantiyede veya fabrikada küçük görünen bir kullanım hatası, karmaşık bir makinede ciddi fiziksel hasara dönüşebilir. Genel şartlarda değerlendirilebilecek olaylara şu örnekler verilir:
- İşletme kazaları ve yağlama kusurları
- İşletme personelinin veya üçüncü şahısların ihmali, kusuru, hatası, dikkatsizliği ya da sabotajı
- Kısa devre, voltaj yükselmesi, izolasyon hatası ve atmosferik elektriğin dolaylı etkileri
- Tıkanma ve makineye yabancı madde girmesi
- Santrifüj kuvvetinden doğan parçalanmalar
- Buhar kazanları ve buhar kaplarında su noksanlığı, su çekiçlemesi, ani aşırı ısınma veya soğuma
Burada önemli ayrım, operatör hatasının tek başına her zaman teminat dışında kalmamasıdır. Bununla birlikte sigortalının kastı, genel şartlarda düzenlenen ağır kusur hükümleri ve poliçeye özgü istisnalar ayrı ayrı değerlendirilmelidir.
Tasarım ve Malzeme Kusurları
Makinenin hasarı her zaman kullanımdan kaynaklanmaz. İmalat, malzeme, montaj, döküm veya işçilikteki bir kusur da sonradan ani bir hasara yol açabilir. Örneğin üretimden kaynaklanan gizli bir malzeme kusurunun çalışırken parçalanmaya neden olması halinde, kusurun ve ortaya çıkan hasarın kapsamı poliçe hükümleri çerçevesinde incelenir. Özellikle ikinci el ve özel üretim ekipmanlarda teknik kayıtlar bu nedenle önemlidir.
Makine Kırılması Sigortası Kapsamında Hangi Makineler Yer Alır?
Kapsam, tüm makineler için geçerli sabit bir listeye değil, poliçeye eklenen envanter cetveline ve sigortacının kabul ettiği değerlere dayanır. Üretim tesislerinde şu ekipman grupları değerlendirilebilir:
- Enerji üretim ve dağıtım ekipmanları: Türbinler, jeneratörler, trafolar, kompresörler
- Üretim hattı makineleri: Presler, CNC tezgahları, enjeksiyon ve ekstrüzyon makineleri
- Tekstil ekipmanları: Dokuma ve örme tezgahları, boyama ve terbiye hatları
- Metal ve döküm tesisleri: Ocaklar, haddehane ekipmanları, kesme ve şekillendirme sistemleri
- Proses yardımcı ekipmanları: Kazanlar, pompalar, soğutma grupları, konveyör sistemleri
Buna karşılık matkap, bıçak, testere, kalıp, halat, zincir ve taşıma bantları gibi değiştirilebilir veya olağan kullanımda belirli aralıklarla yenilenen parçalar genel şartlarda istisnalara konu olabilir. Envanter ve özel şartların önceden netleştirilmesi, hasar sonrasında beklenti farklılıklarını azaltır.
Makine Kırılması Sigortası Dışında Kalan Riskler
Makine kırılması poliçesi geniş bir fiziksel hasar koruması sunabilse de bütün işletme risklerini kapsamaz. Genel şartlarda bazı zararlar teminat dışında bırakılır; bazıları ise ancak aksine sözleşme yapılması halinde korumaya alınabilir. Örneğin aşağıdaki başlıklar poliçe hazırlanırken özellikle incelenmelidir:
- Yangın, yangın söndürme-yıkma-kurtarma çalışmaları ve yıldırımın doğrudan etkileri
- Deprem, sel ve su basması, toprak çökmesi veya kayması, çığ, volkanik faaliyet
- Hırsızlık veya hırsızlığa teşebbüs
- Normal işleme ve mutat kullanımdan doğan aşınma, yıpranma, çürüme, paslanma, oksidasyon ve kazanlarda kireçlenme
- Hasarlanmış makinenin hasar giderilmeden kullanılması sonucu doğan zararlar
- Hangi sebepten doğarsa doğsun her türlü kâr kaybı ve mali mesuliyet
Fiziki infilaklar, makinenin temel ve kaidelerindeki hasarlar, grev-lokavt ve terör kaynaklı zararlar ile uçak dışı seri nakliye ve fazla mesai masrafları ise ikinci grupta yer alır; bu kalemler ek sözleşmeyle teminat yapısına dahil edilebilir. Yangın ve doğal afet riskleri mal varlığı sigortaları tarafında, duruş kaynaklı gelir kaybı ise ayrı bir kâr kaybı (MLOP) düzenlemesiyle ele alınır. Makine kırılması sigortası fiziki hasarı, MLOP ise o hasarın üretim durması nedeniyle doğurduğu gelir kaybını konu alır; iki yapının aynı poliçe kapsamında olduğu varsayımı, hasar anında en sık karşılaşılan yanılgıdır.
Makine Kırılması Sigortası Hangi İşletmeler İçin Önemlidir?
Bu sigortanın önemi, makinenin işletme faaliyetleri açısından ne kadar kritik olduğuna bağlıdır. Üretim hattının tek bir ekipmana bağlı olduğu veya yedek kapasitenin sınırlı kaldığı sektörlerde duruşun etkisi daha büyük olabilir. Aşağıdaki örnekler, farklı tesislerde hangi ekipmanların öne çıktığını gösteriyor:
| Sektör | Öne çıkan makine grupları | Duruşun tipik etkisi |
| Tekstil | Dokuma ve örme tezgâhları, boya-terbiye hatları | Sezonluk teslimat takviminde gecikme |
| Metal ve döküm | Ocaklar, presler, hadde ekipmanları | Sıcak proses durması ve yeniden devreye alma süresi |
| Gıda ve içecek | Dolum hatları, soğutma grupları, pastörizatörler | Soğuk zincir kesintisi ve ürün kaybı riski |
| Enerji | Türbinler, jeneratörler, trafolar | Üretim kesintisi ve şebekeye verilemeyen kapasite |
| İnşaat ve altyapı | Beton santralleri, kırma-eleme tesisleri, sabit vinçler | Şantiye programında kayma |
| Plastik ve ambalaj | Enjeksiyon, ekstrüzyon, baskı makineleri | Kalıp değişim planının bozulması |
Aynı sektördeki iki tesisin bile sigorta ihtiyacı farklı olabilir. Yedek makine kapasitesi, bakım planı, ekipman yaşı, onarım süresi ve tedarik taahhütleri birlikte değerlendirildiğinde koruma ihtiyacı daha gerçekçi belirlenir.
Makine Kırılması Sigortası Primi Nasıl Belirlenir?
Makine kırılması sigortasında tüm işletmelere uygulanabilecek tek bir prim hesabı yoktur. Sigortacı; makinenin yeni ikame bedelini, yaşını, teknolojisini, kullanım yoğunluğunu, bakım ve hasar geçmişini, lokasyonu ve tercih edilen teminat ile muafiyet koşullarını birlikte değerlendirir. Bu nedenle benzer ekipmana sahip iki işletmeye farklı koşullar sunulabilir.
Sigorta bedelinin, genel şartlar kapsamında makinenin yeni ikame değeri esas alınarak doğru belirlenmesi önemlidir. Eksik sigorta, hasar halinde ödenecek tazminatı etkileyebilir. Genel şartların tazminat hesabına ilişkin hükümlerinde, poliçede aksi kararlaştırılmamışsa ve makineye özgü asgari muafiyetten aşağı olmamak üzere her hasarın %20’sinin sigortalı üzerinde kalacağı düzenlenmiştir. Bu nedenle söz konusu oranı her poliçede değişmez bir uygulama olarak görmek yerine teklifin özel muafiyet hükümlerini mutlaka kontrol etmek gerekir.
Makine kırılması sigortası, inşaat/montaj ve elektronik cihaz sigortalarıyla birlikte mühendislik sigortaları kapsamında değerlendirilir. Üretim tesisi sigortalarında bu branşların birlikte değerlendirilmesi gerekebilir. Enerji üretim varlıklarında ise enerji sigortaları kapsamında sunulan çözümler de değerlendirmeye dahil edilebilir.
Mekanik bir arızanın maliyeti yalnızca onarım giderleriyle sınırlı kalmaz. Üretimin durması nedeniyle oluşabilecek kayıplar da işletme üzerinde önemli bir maliyet yaratabilir. Bu nedenle teminat kapsamının makinedeki fiziksel hasarı ve olası iş kaybı etkilerini dikkate alacak şekilde değerlendirilmesi önemlidir. Detaylı bilgi için bizimle iletişime geçebilirsiniz.
Makine Kırılması Sigortası Hakkında Sık Sorulan Sorular
Makine kırılması sigortası yangın hasarlarını kapsar mı?
Yangın ve yıldırımın doğrudan etkileri, Makina Kırılması Sigortası Genel Şartları kapsamında istisnalar arasındadır. Bir makinenin yangın nedeniyle zarar görmesi, ilgili mal varlığı ve yangın sigortası teminatları çerçevesinde incelenir. Bu nedenle iki poliçenin kapsamı arasında boşluk kalmaması önemlidir.
Düzenli bakımı yapılmayan makineler sigortalanabilir mi?
Genel şartlar, sigortalının makineleri normal bakımlı ve işler halde tutmasını ve teknik sınırların üzerindeki yüklemelerden kaçınmasını öngörür. Bakım kayıtlarının eksikliği veya bakım yetersizliği hem risk kabulünü hem de hasar değerlendirmesini etkileyebilir. Sigortalanabilirlik ve koşullar ekipman özelinde incelenmelidir.
İş makineleri (ekskavatör, vinç vb.) bu poliçeyle sigortalanır mı?
Sabit tesis makineleri ile sahada hareket eden iş makinelerinin riskleri farklıdır. Ekskavatör veya mobil vinç gibi ekipmanlar için hareketli makine klozları ya da uygun iş makinesi teminatları ayrıca değerlendirilebilir. Çözüm, makinenin kullanım alanına ve poliçe şartlarına bağlıdır.
Makine kırılmasından kaynaklı kâr kaybı karşılanır mı?
Standart makine kırılması maddi hasar teminatı, üretimin durması nedeniyle oluşan kâr kaybını otomatik olarak karşılamaz. Bu risk için ayrı bir makine kırılması kâr kaybı (MLOP) teminatı değerlendirilebilir. Böyle bir teminatta bekleme süresi, azami tazminat dönemi ve sigortalanabilir brüt kâr hesabı önem taşır.
Aşınma ve yıpranma hasarları kapsama dahil mi?
Olağan kullanımdan kaynaklanan aşınma, yıpranma, paslanma ve oksidasyon gibi tedrici bozulmalar genel olarak teminat dışında kalır. Böyle bir durumun ardından ani bir kırılma yaşanırsa, zarar gören parçalar ve hasarın nedeni poliçe koşullarıyla birlikte değerlendirilir.
Önceki yazımıza göz atın: “Elektronik Cihaz Sigortası Nedir? Neleri Kapsar?“